

Cosa si intende con standard ESRS
Gli ESRS (European Sustainability Reporting Standards) sono i principi europei previsti per la redazione della rendicontazione di sostenibilità secondo la direttiva CSRD (Corporate Sustainability Reporting Directive). Il loro scopo è definire un quadro omogeneo e verificabile per la misurazione delle prestazioni ambientali, sociali e di governance (ESG), rendendo i dati delle aziende facilmente confrontabili in tutta l’Unione Europea.
Mentre la CSRD stabilisce il quadro normativo e individua chi deve rendicontare, gli ESRS traducono questi obblighi in pratica: indicano quali informazioni raccogliere, come organizzare la struttura del report e quali metodologie di calcolo utilizzare. L’elaborazione tecnica degli standard è affidata all’EFRAG (European Financial Reporting Advisory Group), che sviluppa i testi e le linee guida applicative su aspetti chiave come doppia materialità e catena del valore, mentre la Commissione Europea è responsabile del loro formale recepimento normativo.
Il modello ESRS si basa sulla doppia materialità, richiedendo alle imprese di analizzare sia l'impatto generato verso l'esterno su persone e ambiente, sia i rischi e le opportunità di sostenibilità che possono incidere sulle prestazioni economico-finanziarie e sulla continuità operativa dell'azienda. Per questo motivo, i numeri presentati nel report devono sempre essere accompagnati da elementi di contesto che ne chiariscano metodologia, perimetro e collegamento con le politiche aziendali.
A seguito delle revisioni introdotte dalla riforma Omnibus, il perimetro delle aziende tenute ad applicare obbligatoriamente gli ESRS è stato ridefinito. L'obbligo riguarda ora:
- le imprese UE che superano contemporaneamente più di 1.000 dipendenti medi e oltre 450 milioni di euro di fatturato netto;
- le imprese extra-UE con un fatturato globale superiore a 450 milioni di euro all'interno del mercato UE, o con filiali e succursali nel territorio europeo che fatturano almeno 200 milioni di euro.
Un'ulteriore evoluzione si è avuta con la nuova versione semplificata adottata dalla Commissione Europea nel luglio 2026, che ha ridotto i datapoint obbligatori di circa il 60% rispetto all'impostazione originaria, alleviando il carico operativo per le imprese. Resta comunque fondamentale per le organizzazioni muoversi per tempo, definendo responsabili, fonti e flussi di raccolta dei dati durante tutto l'anno per evitare di concentrare il lavoro nelle ultime settimane prima della pubblicazione.
Cosa prevedono i nuovi standard ESRS
La revisione adottata dalla Commissione Europea il 3 luglio 2026 segna un cambio di passo decisivo nell'applicazione degli ESRS. Nati per sostituire la prima versione del 2023, i nuovi standard diventeranno obbligatori per gli esercizi finanziari che partono dal 1° gennaio 2027, con la possibilità per le aziende di applicarli in via anticipata già sul bilancio 2026.
L'obiettivo dell'aggiornamento, che prosegue la riforma Omnibus, è alleggerire in modo drastico l'impatto burocratico e i costi di conformità per le imprese, stimati in calo di oltre il 30%, senza per questo svuotare di significato l'analisi di doppia materialità.
Le principali novità del nuovo impianto sono le seguenti.
Taglio netto dei dati richiesti
I nuovi ESRS eliminano oltre il 60% dei datapoint obbligatori e più del 70% di quelli complessivi (includendo le precedenti informative opzionali). Molti requisiti sono stati accorpati o riscritti per evitare sovrapposizioni, concentrando l'attenzione solo su ciò che è realmente utile per investitori e stakeholder.
Valutazione finanziaria più pragmatica
Nella versione 2023, stimare in termini monetari l'impatto economico di variabili come biodiversità, risorse idriche o inquinamento si era rivelato un esercizio complesso. I requisiti tematici specifici su questi temi sono stati eliminati; rimane l'obbligo generale nell'ESRS 2, ma con la possibilità di fornire analisi prevalentemente qualitative laddove la quantificazione risulti incerta o troppo onerosa. L'unica eccezione riguarda il clima (ESRS E1), che continua a richiedere dati puntuali sui rischi fisici e di transizione.
Doppia materialità top-down
Il processo di analisi cambia prospettiva, adottando un approccio dall'alto verso il basso. Spetta alla direzione aziendale individuare e motivare le questioni rilevanti partendo dalla conoscenza reale del business, settore, aree geografiche e catena del valore. Rimane comunque l’opzione di combinare i due approcci nella stessa valutazione: top-down per alcuni temi, bottom-up per altri, a seconda di cosa è più adatto caso per caso.
Flessibilità sulla catena del valore
Per reperire le informazioni lungo la filiera non è più indispensabile raccogliere dati primari da ogni singolo fornitore o cliente. Le aziende possono fare un uso maggiore di stime, medie di settore e banche dati pubbliche.
Stop agli standard settoriali
Viene cancellato l'obbligo per la Commissione Europea di sviluppare ESRS dedicati a singoli settori specifici. Il quadro di riferimento resta quindi unificato per tutte le imprese in scope.
Supporto per le PMI escluse dall'obbligo
Per evitare che le grandi aziende scarichino richieste informative disomogenee sulla propria filiera, è stato introdotto uno standard volontario dedicato alle piccole e medie imprese (VSME). Questo strumento offre un modello uniforme per rispondere a banche e clienti evitando la proliferazione di questionari differenti.
Come funziona l’adeguamento ai nuovi standard ESRS
Adeguarsi ai nuovi standard ESRS richiede un percorso strutturato che va ben oltre la semplice compilazione finale del documento. Se gestito con metodo, il rispetto della normativa diventa un'occasione di efficientamento operativo e di strategia aziendale.
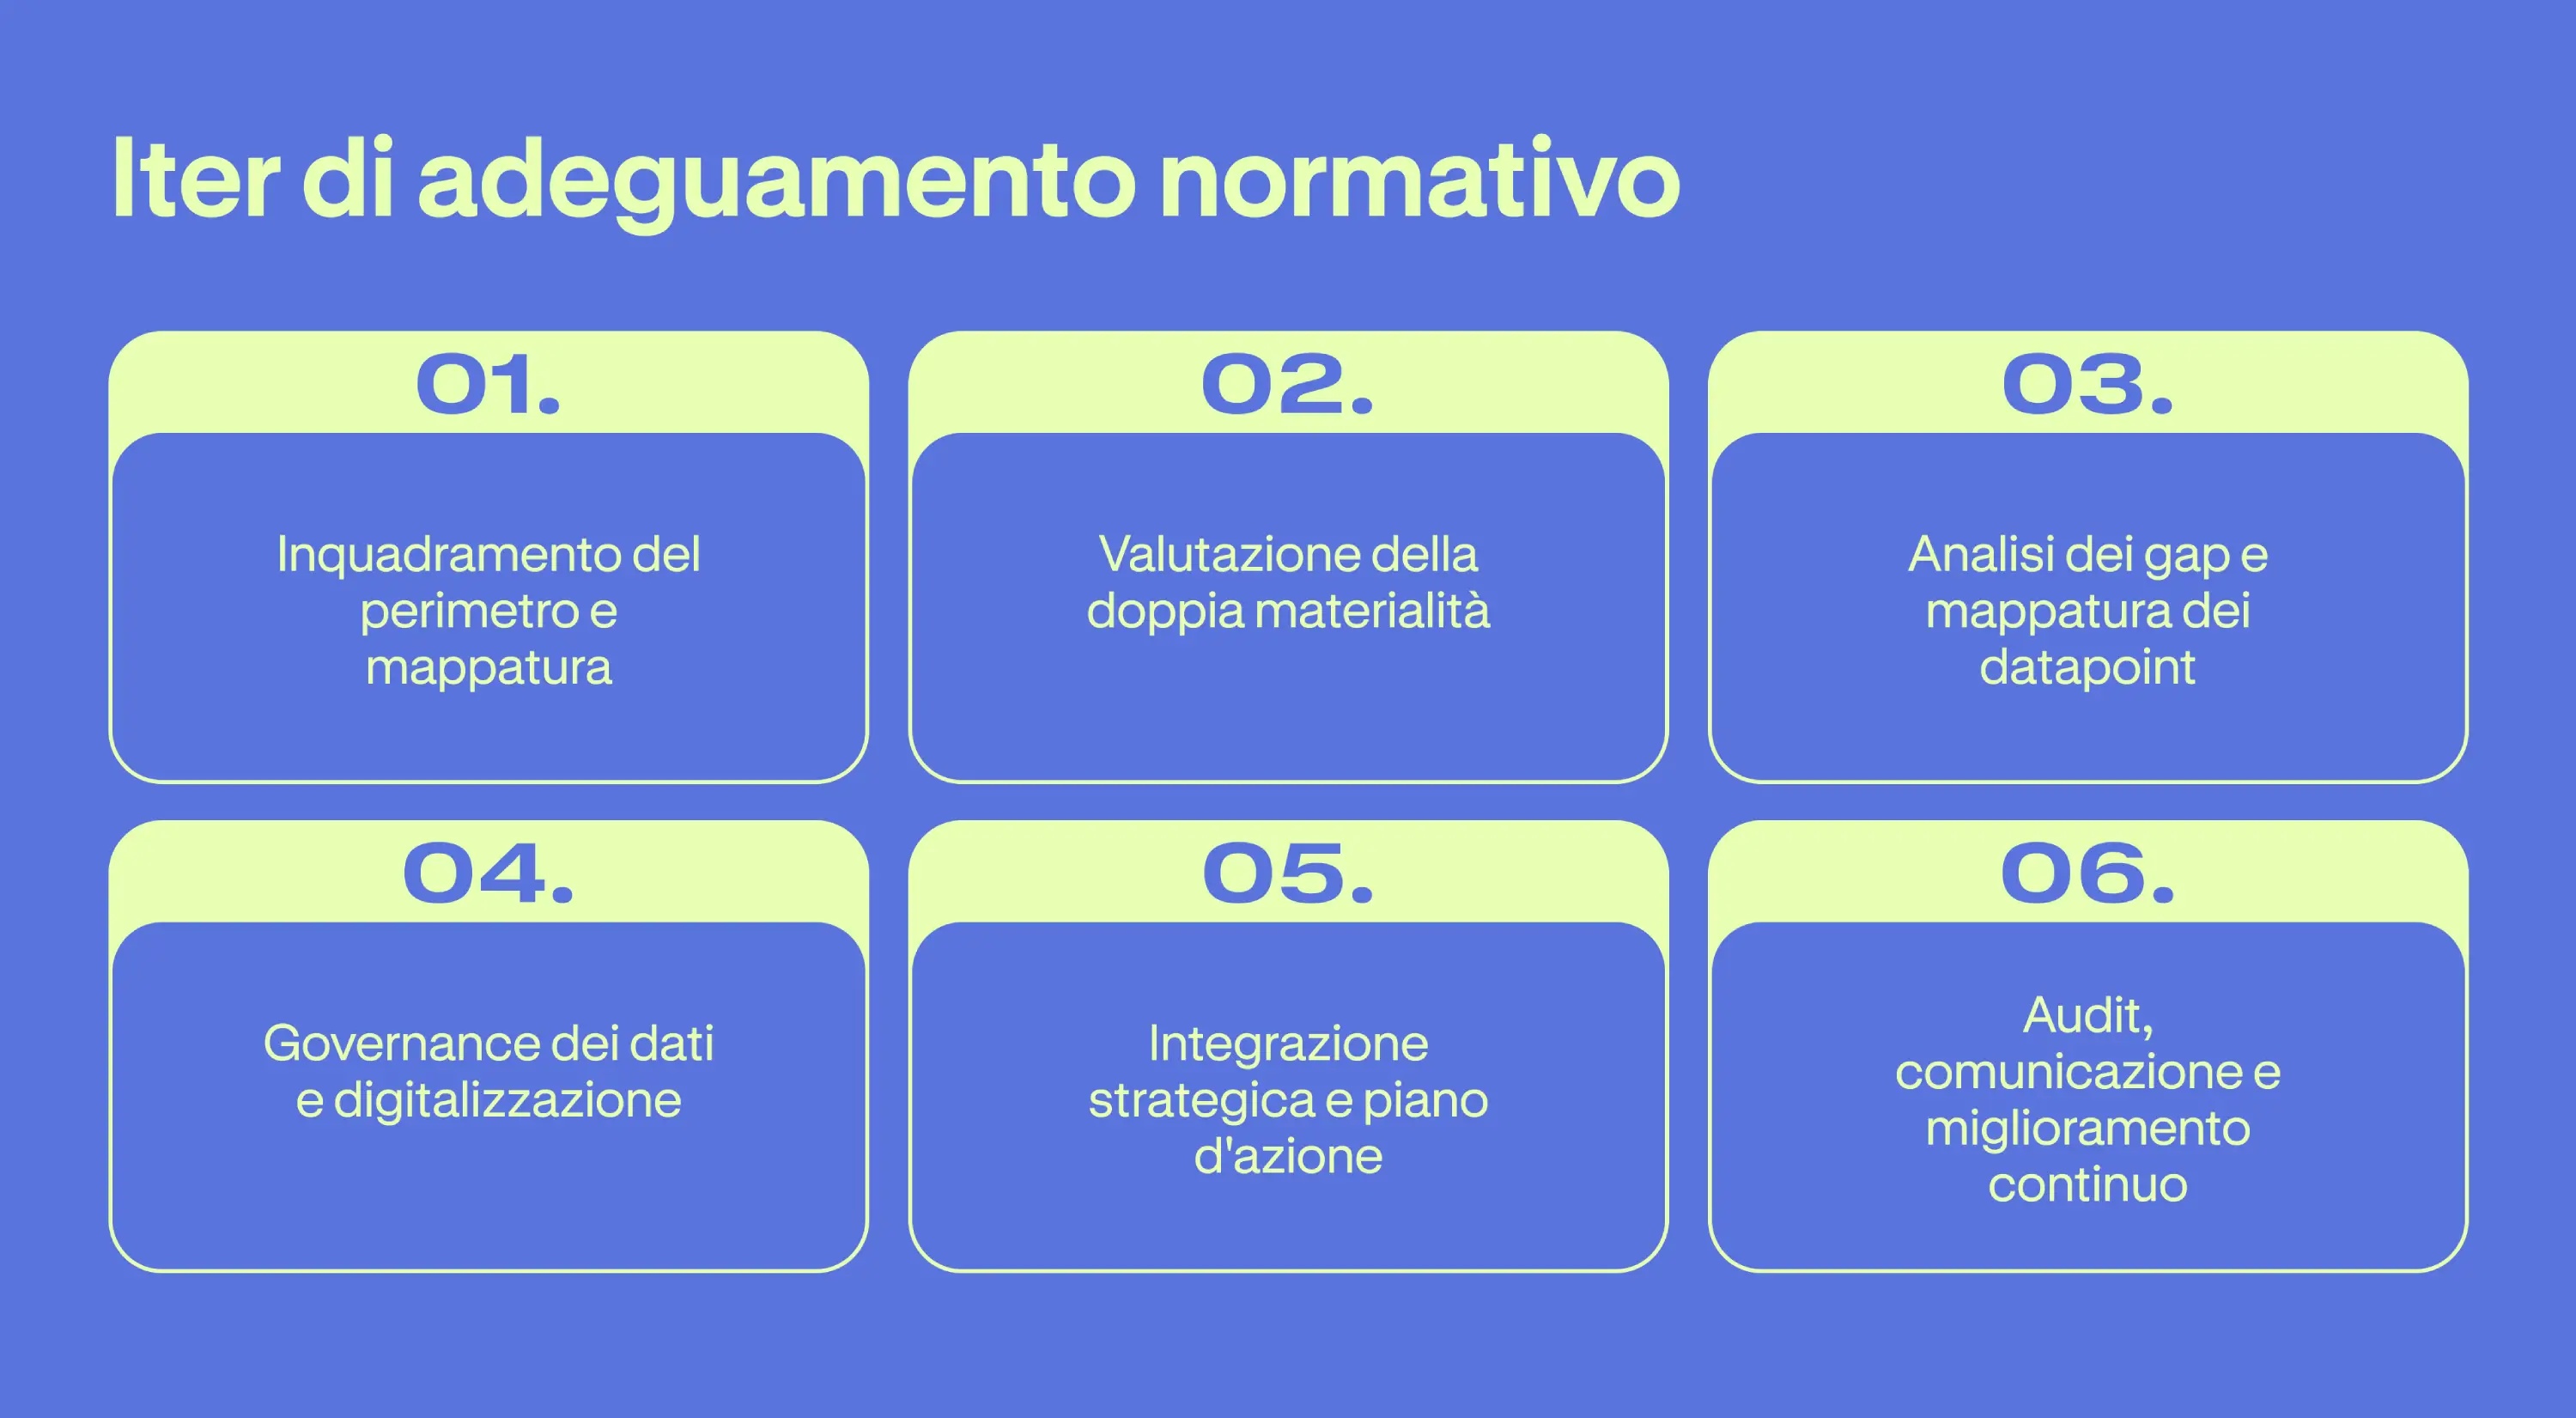
Un iter di adeguamento efficace si articola in alcune fasi fondamentali.
Inquadramento del perimetro e mappatura
La prima attività consiste nel perimetrare chiaramente l'organizzazione, stabilendo quali controllate, stabilimenti e porzioni della catena del valore debbano rientrare nel report, per poi tracciare i primi impatti, rischi e opportunità legati all'operatività.
Valutazione della doppia materialità
Si analizza la rilevanza delle tematiche ESG sia verso l'esterno (impatto dell'impresa su ecosistemi e comunità) sia verso l'interno (rischi e opportunità che condizionano le prestazioni economico-finanziarie). Questo passaggio, condotto con un approccio guidato dal management, evita di disperdere risorse su argomenti poco significativi.
Analisi dei gap e mappatura dei datapoint
Una volta stabiliti i temi materiali, si identificano le disclosure e i singoli datapoint prescritti dagli ESRS. Molte informazioni sono spesso già presenti in azienda, ma frammentate tra funzioni e sistemi differenti. Questa fase serve a confrontare lo stato dell'arte con i requisiti normativi, individuando dati mancanti, fonti e responsabili di processo.
Governance dei dati e digitalizzazione
Si definiscono i flussi di raccolta, le metodologie di calcolo e le procedure di validazione interna. L'adozione di software dedicati al bilancio di sostenibilità permette di centralizzare le metriche, ridurre la gestione manuale e tracciare la provenienza di ogni singolo dato, elemento indispensabile per garantire l'uniformità del calcolo all'interno dei gruppi complessi.
Integrazione strategica e piano d'azione
I risultati dell'analisi devono alimentare direttamente i processi decisionali. Si aggiorna la strategia aziendale definendo obiettivi chiari, politiche operative e piani d'azione, accompagnando l'organizzazione con attività di formazione interna per diffondere le competenze necessarie tra i diversi team.
Audit, comunicazione e miglioramento continuo
Prima della pubblicazione, il report e le relative evidenze documentali possono essere sottoposti a verifica (assurance o audit esterno) per attestarne la conformità. Segue la fase di coinvolgimento degli stakeholder e l'impostazione di un ciclo di monitoraggio periodico, utile a confrontare i risultati con i target e a pianificare i miglioramenti per l'esercizio successivo.
Quali sono i vantaggi per le aziende che si adeguano ai nuovi standard ESRS
Oltre all'adempimento normativo, i dati ESG strutturati secondo un unico modello europeo garantiscono benefici concreti che incidono direttamente sulla competitività, sulla gestione finanziaria e sull'efficienza aziendale.
Il primo impatto tangibile riguarda la finanza strategica. Con le recenti linee guida EBA, gli istituti bancari non valutano più solo la solidità patrimoniale, ma anche la gestione dei rischi ESG delle imprese richiedenti. Avere a disposizione metriche ESRS tracciabili semplifica le negoziazioni per l'accesso al credito e sblocca strumenti agevolati come i Sustainability-Linked Loans, oltre a soddisfare la crescente domanda di trasparenza da parte dei fondi d'investimento.
Allo stesso tempo, gli ESRS risolvono un problema storico di inefficienza aziendale ponendosi come lo standard di riferimento del mercato comunitario. Invece di dover rincorrere svariati standard volontari o disperdere energie per compilare questionari sempre diversi richiesti da banche, clienti e partner di filiera, le imprese possono fare affidamento su un unico set di dati. Questa omogeneità riduce sia i tempi di risposta lungo le catene di fornitura, sia i costi di rendicontazione sul lungo periodo.
Infine, l'adeguamento mette al riparo dai rischi di greenwashing e rafforza la reputazione dell'azienda. Poiché gli ESRS nascono per integrarsi nativamente con le altre normative europee (come la Tassonomia UE), strutturare oggi questo flusso informativo significa impostare un'unica architettura dati condivisa tra l'area Finance e il team Sustainability, garantendo coerenza metodologica su tutti i fronti della rendicontazione.